 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
OpçõesVolatilidade implícita: o que é e por que encarece as opções
 Arjun MehtaPersonagem editorial · Redação de Análise
Resposta rápida
Volatilidade implícita é a oscilação futura que o mercado está precificando em uma opção, extraída do próprio prêmio negociado. A volatilidade histórica mede quanto o ativo de fato oscilou no passado. Quanto maior a volatilidade implícita, mais cara fica a opção, porque aumenta a chance de ela terminar valendo algo; por isso o mesmo contrato pode custar muito mais em dias de medo.
Duas opções idênticas sobre o mesmo ativo, com o mesmo preço de exercício e o mesmo vencimento, podem custar valores bem diferentes em semanas diferentes, mesmo que o ativo esteja no mesmo preço. A diferença quase sempre está na volatilidade implícita. Ela é a variável que mais confunde quem começa em opções, e a que mais pesa no resultado de quem compra opções às vésperas de eventos.
Neste guia usamos o VIX, índice de volatilidade implícita das opções do S&P 500, e as cotações reais do próprio S&P 500 entre abril e outubro de 2026 para comparar volatilidade implícita e histórica e mostrar o efeito no preço de uma opção.
O que é volatilidade implícita
Os modelos de precificação de opções, como o de Black-Scholes, usam cinco entradas principais: preço do ativo, preço de exercício, prazo até o vencimento, taxa de juros e volatilidade. As quatro primeiras são conhecidas. A volatilidade futura não é. Por isso o caminho se inverte: pega-se o prêmio que o mercado está pagando e descobre-se qual volatilidade faria o modelo chegar a esse preço. Esse número é a volatilidade implícita.
Ela é expressa em porcentagem anualizada. Uma volatilidade implícita de 15% indica que o mercado precifica, para um ano, uma oscilação típica (um desvio padrão) de cerca de 15% para cima ou para baixo.
Diferença para a volatilidade histórica
- Histórica (ou realizada): calculada com os retornos passados do ativo, por exemplo o desvio padrão dos retornos diários dos últimos 21 pregões, anualizado. Olha para trás.
- Implícita: extraída dos preços das opções. Olha para a frente e embute a expectativa e o medo do mercado.
Como a volatilidade implícita entra no preço da opção
Para opções no dinheiro, uma aproximação simples mostra a relação: o prêmio é proporcional ao preço do ativo vezes a volatilidade vezes a raiz quadrada do prazo. Dobrar a volatilidade implícita praticamente dobra o valor dessa opção.
Exemplo com números reais
Em 07/10/2026, o S&P 500 fechou em 7.801,77 pontos e o VIX em 15,08. Usando o VIX como volatilidade implícita, o modelo de Black-Scholes com juros zero (uma simplificação) dá a uma opção de compra no dinheiro, com 30 dias até o vencimento, um prêmio de cerca de 134,55 pontos.
Agora troque apenas a volatilidade pelo VIX de 10/06/2026, 22,22, mantendo o mesmo preço do índice e o mesmo prazo. O prêmio vai a cerca de 198,24 pontos, 47% mais caro. Nada mudou no ativo; só o preço do medo.
O mesmo número dá a oscilação esperada no prazo: 7.801,77 × 0,1508 × √(30/365) ≈ 337 pontos, ou cerca de 4,3% para cima ou para baixo em 30 dias, como um desvio padrão. Com VIX de 22,22, a faixa sobe para cerca de 6,4%.
Exemplo real: o VIX e a volatilidade do S&P 500 em 2026
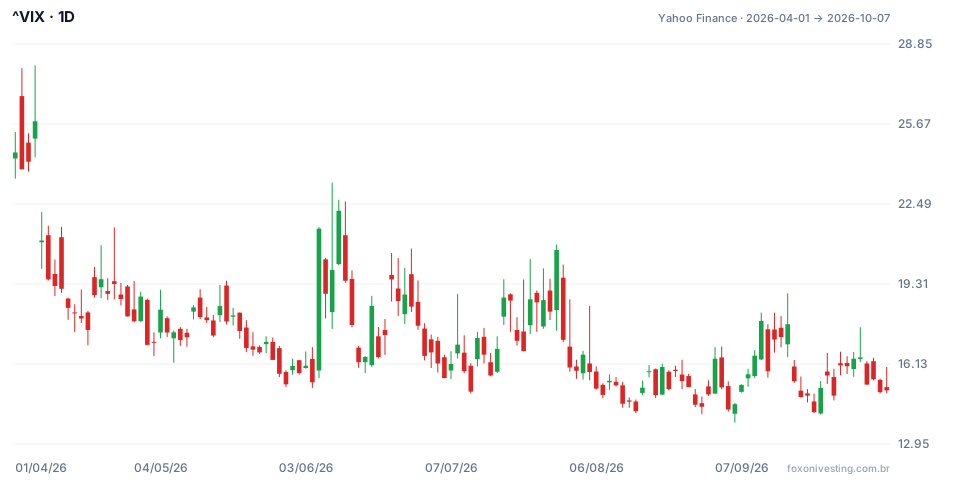
O gráfico mostra o VIX, que começou o período em 24,54, em 01/04/2026, e terminou em 15,08 em 07/10/2026. A máxima intradiária foi 28,00, em 07/04, e a mínima, 13,80, em 04/09. A volatilidade histórica citada abaixo é o desvio padrão dos retornos diários do S&P 500 nos últimos 21 pregões, anualizado, calculado por nós.
Implícita quase sempre acima da histórica
Em 118 dos 131 pregões do período, o VIX ficou acima da volatilidade histórica de 21 dias do S&P 500. Na média, a implícita foi de 17,14% e a histórica, de 13,05%. Essa diferença é comum e tem nome, prêmio de risco de volatilidade: quem vende opções cobra para assumir o risco de movimentos bruscos.
05/06/2026: o salto em um dia
Em 04/06, o VIX fechou em 15,40, com volatilidade histórica de 9,97%. No dia seguinte, o S&P 500 caiu 2,64% e o VIX saltou para 21,51. Em 10/06, chegou a 22,22. Quem tinha comprado opções de venda antes da queda ganhou duas vezes: com a queda do índice e com a alta da volatilidade implícita.
01/07/2026: quando a histórica passou a implícita
Em 01/07, a volatilidade histórica de 21 dias estava em 17,33% e o VIX em 16,59. Foi um dos poucos momentos em que o mercado precificava menos oscilação do que a que tinha acabado de acontecer, depois de semanas agitadas em junho.
Como usar a volatilidade implícita
Compare com a histórica
Implícita muito acima da histórica significa opções caras em relação ao que o ativo tem oscilado. Implícita perto ou abaixo da histórica significa opções relativamente baratas. Essa comparação ajuda a escolher entre estratégias compradas e vendidas em opções.
Cuidado antes de eventos
Antes de balanços, decisões de juros e outros eventos com data marcada, a volatilidade implícita costuma subir. Depois do evento, ela tende a cair rápido. Quem compra a opção na véspera pode acertar a direção e mesmo assim perder dinheiro, porque a queda da implícita reduz o prêmio.
Leia o VIX como termômetro
O VIX alto indica que o mercado está pagando caro por proteção. Ele não diz a direção do próximo movimento, mas mostra o nível de nervosismo.
Limitações
A volatilidade implícita varia conforme o preço de exercício e o prazo; opções fora do dinheiro costumam ter implícita diferente das no dinheiro. O VIX representa as opções do S&P 500 em cerca de 30 dias e não vale para outros ativos. E o modelo de Black-Scholes é uma simplificação do mercado real.
Erros comuns com volatilidade implícita
- Comprar opções logo antes de um evento sem perceber que a volatilidade implícita já está alta.
- Achar que volatilidade implícita alta indica direção de queda ou de alta.
- Confundir volatilidade implícita com histórica.
- Usar o VIX para avaliar opções de ações individuais ou de outros mercados.
- Esquecer que os exemplos acima descrevem o que aconteceu, não o que vai acontecer.
Para praticar, escolha na conta demo uma opção no dinheiro de um ativo líquido e anote todo dia o prêmio, o preço do ativo e a volatilidade implícita mostrada pela plataforma. Em algumas semanas você vai ver, com seus próprios números, quanto do preço da opção vem só da volatilidade.
Pratique antes de arriscar. Crie sua conta na Fox On e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Fox On. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
