 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
CommoditiesCacau: como negociar uma das commodities mais voláteis
 Kwame MensahPersonagem editorial · Redação de Mercado
Resposta rápida
O cacau negociado em Nova York (código CC=F) é cotado em dólares por tonelada, e mais da metade da produção mundial vem de dois países vizinhos da África Ocidental, Costa do Marfim e Gana. Com a oferta tão concentrada, qualquer problema de clima, doença ou política agrícola na região mexe com o preço do mundo inteiro. Em 2026 o contrato contínuo caiu 53,87% até 27/02 e depois subiu 137,67% até 31/08, com volatilidade anual de 62,78%, o que exige posições bem menores que as usadas em índices ou no ouro.
Poucas commodities assustam tanto quem chega acostumado a índices de ações quanto o cacau. Variações de 10% num único pregão, que num índice seriam notícia histórica, aconteceram várias vezes em 2026. Entender de onde vem essa volatilidade é o primeiro passo para decidir se o ativo cabe na sua operação e com que tamanho.
Este guia explica como o contrato funciona, por que a oferta concentrada pesa tanto e, com as cotações diárias reais do contrato contínuo no Yahoo Finance, o que as Bandas de Bollinger e o ATR mostraram. Os números descrevem o que aconteceu, não o que vai acontecer, e nada aqui é recomendação de compra ou venda.
Como funciona o contrato de cacau
A referência mais acompanhada é o contrato futuro negociado na bolsa ICE, em Nova York. Existe também um contrato em Londres, cotado em libras, mas é o de Nova York que aparece com o código CC=F.
- Cotação: em dólares por tonelada métrica. Em 07/10/2026 o contínuo fechou a US$ 5.582.
- Tamanho: cada contrato representa 10 toneladas, então US$ 1 de variação por tonelada vale US$ 10 por contrato.
- Vencimentos: março, maio, julho, setembro e dezembro.
Plataformas costumam oferecer o cacau por contratos derivativos que acompanham esse futuro, muitas vezes com tamanhos menores. Confira na sua qual vencimento é usado e quando a troca de contrato acontece.
Por que o cacau é tão volátil
Oferta concentrada na África Ocidental
Costa do Marfim e Gana, vizinhos, produzem juntos mais da metade do cacau do mundo. Isso significa que o mesmo padrão de chuva, o mesmo vento seco ou a mesma doença atinge a maior parte da oferta global ao mesmo tempo. Em commodities com produção espalhada por vários continentes, um problema regional é compensado por outra região; no cacau, quase não há essa compensação.
Árvores lentas e pequenos produtores
O cacaueiro leva anos para começar a produzir, e boa parte da produção vem de pequenas propriedades com pouca mecanização. Quando o preço sobe, a oferta não reage rápido; quando doenças como o vírus que faz o tronco inchar avançam, a recuperação também é lenta.
Calendário e política agrícola
A safra principal vai de outubro a março e a intermediária, de abril a setembro. Os governos dos dois maiores produtores definem o preço pago ao produtor, e mudanças nessa política alteram a disposição de vender. Do lado da demanda, os dados trimestrais de moagem na Europa, na Ásia e na América do Norte mostram quanto a indústria está processando.
O que os números de 2026 mostram
O contínuo fechou 2025 a US$ 6.065 e chegou a US$ 2.798 em 27/02/2026, queda de 53,87% em dois meses. Dali subiu até US$ 6.650 em 31/08, alta de 137,67%. O desvio padrão da variação diária no ano foi de 3,95%, ou 62,78% ao ano, mais que o dobro dos 29,92% do ouro. Os três maiores movimentos diários foram +13,19% em 06/07, +12,62% em 11/05 e −12,05% em 09/01. Para dar escala, a série guarda um fechamento de US$ 12.565 em 18/12/2024.
Exemplo real: as Bandas de Bollinger do cacau
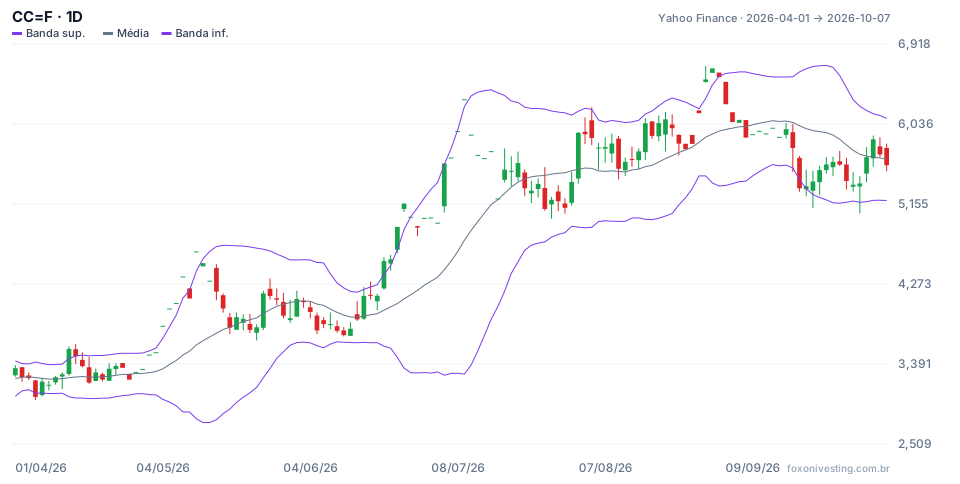
O gráfico mostra os candles diários de abril a outubro com as Bandas de Bollinger de 20 períodos e 2 desvios padrão. A distância entre as bandas mede a volatilidade recente: quanto mais largas, mais o preço oscilou. Três momentos mostram a leitura.
Abril: bandas estreitas antes da explosão
Em 06/04 as bandas ficaram no ponto mais estreito do período, com uma distância de 8,75% do preço médio. Em 07/04 o preço fechou a US$ 3.028, abaixo da banda inferior (US$ 3.070,46), e a mínima do dia, US$ 2.992, foi a menor do período. Quem tratou isso como continuação de queda errou o lado: em 11/05 o contrato fechou a US$ 4.632, 52,97% acima, depois de cinco fechamentos acima da banda superior entre 04/05 e 11/05.
Julho: as bandas mais largas e a reversão
Em 09/07 o preço fechou a US$ 6.309, acima da banda superior, e a distância entre as bandas chegou a 62,02% da média, a maior do período. A volatilidade extrema não durou: no dia seguinte o contrato caiu 6,18% e, em 16/07, fechou a US$ 5.216, 17,32% abaixo de 09/07.
Agosto e setembro: do topo à banda inferior
Em 31/08 o fechamento de US$ 6.650, o mais alto do ano, ficou de novo acima da banda superior. Em 18/09 o preço fechou a US$ 5.327, abaixo da banda inferior, e setembro terminou a US$ 5.367, queda de 19,29% desde 31/08. Em 07/10 o contrato estava a US$ 5.582, perto da média de 20 dias, de US$ 5.645,80.
Como ajustar o risco no cacau
Calcule o tamanho pelo ATR
Em 07/10 o ATR de 14 períodos era de US$ 264,62 por tonelada, 4,74% do preço; o do ouro, no mesmo dia, era de 2,26%. Com um stop de 1,5 ATR, a distância seria de US$ 396,93 por tonelada, ou US$ 3.969,30 num contrato cheio de 10 toneladas. Numa conta de US$ 10.000 com risco de 1% (US$ 100), isso não cabe nem num contrato: o tamanho seria 100 ÷ 396,93, cerca de 0,25 tonelada, possível só onde a plataforma aceita frações.
Leia as bandas como medida de volatilidade
Bandas estreitas, como em abril, mostram que o mercado está comprimido e que um movimento forte pode vir, sem dizer o lado. Bandas muito largas, como em julho, mostram um mercado esticado, em que os stops precisam ser mais distantes e a posição, menor.
Cuidado com a troca de vencimento
Séries contínuas emendam um vencimento no outro, e parte dos saltos do gráfico pode ser diferença entre contratos, não movimento do mercado. Por isso a variação do contínuo não é igual ao resultado de quem ficou posicionado.
Limitações
Em tendência forte o preço caminha colado na banda superior ou inferior por dias, como em maio, e vender só porque tocou a banda teria sido caro. Nenhum indicador antecipa notícia de clima ou de política agrícola.
Erros comuns ao negociar cacau
- Usar no cacau o mesmo tamanho de posição de um índice ou do ouro.
- Colocar stop curto demais para a volatilidade e ser tirado pelo ruído do dia.
- Tratar fechamento fora da banda como sinal automático de reversão.
- Confundir salto de troca de vencimento com notícia.
- Ignorar a agenda de safra, clima e moagem dos maiores produtores.
- Ler o gráfico de 2026 como previsão: ele mostra o que aconteceu, não o que vai acontecer.
Para praticar, abra na conta demo o gráfico diário do cacau com as Bandas de Bollinger e o ATR. Antes de cada operação simulada, calcule o tamanho pelo ATR e anote quanto o preço andou nos dias seguintes. Em poucas semanas você terá uma ideia real do risco que esse ativo carrega.
Pratique antes de arriscar. Crie sua conta na Fox On e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Fox On. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Acompanha o noticiário que mexe com preços: juros, bolsas, empresas e commodities, explicado sem jargão.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
